La reînnoirea asigurării de locuință poți actualiza suma asigurată a clădirii, limita pentru bunurile din casă, anexele trecute în poliță și opțiunile, cum e răspunderea civilă față de vecini. Reînnoirea înseamnă o poliță nouă pentru încă un an, așa că e momentul potrivit să verifici dacă cifrele din ea mai corespund locuinței tale de azi.
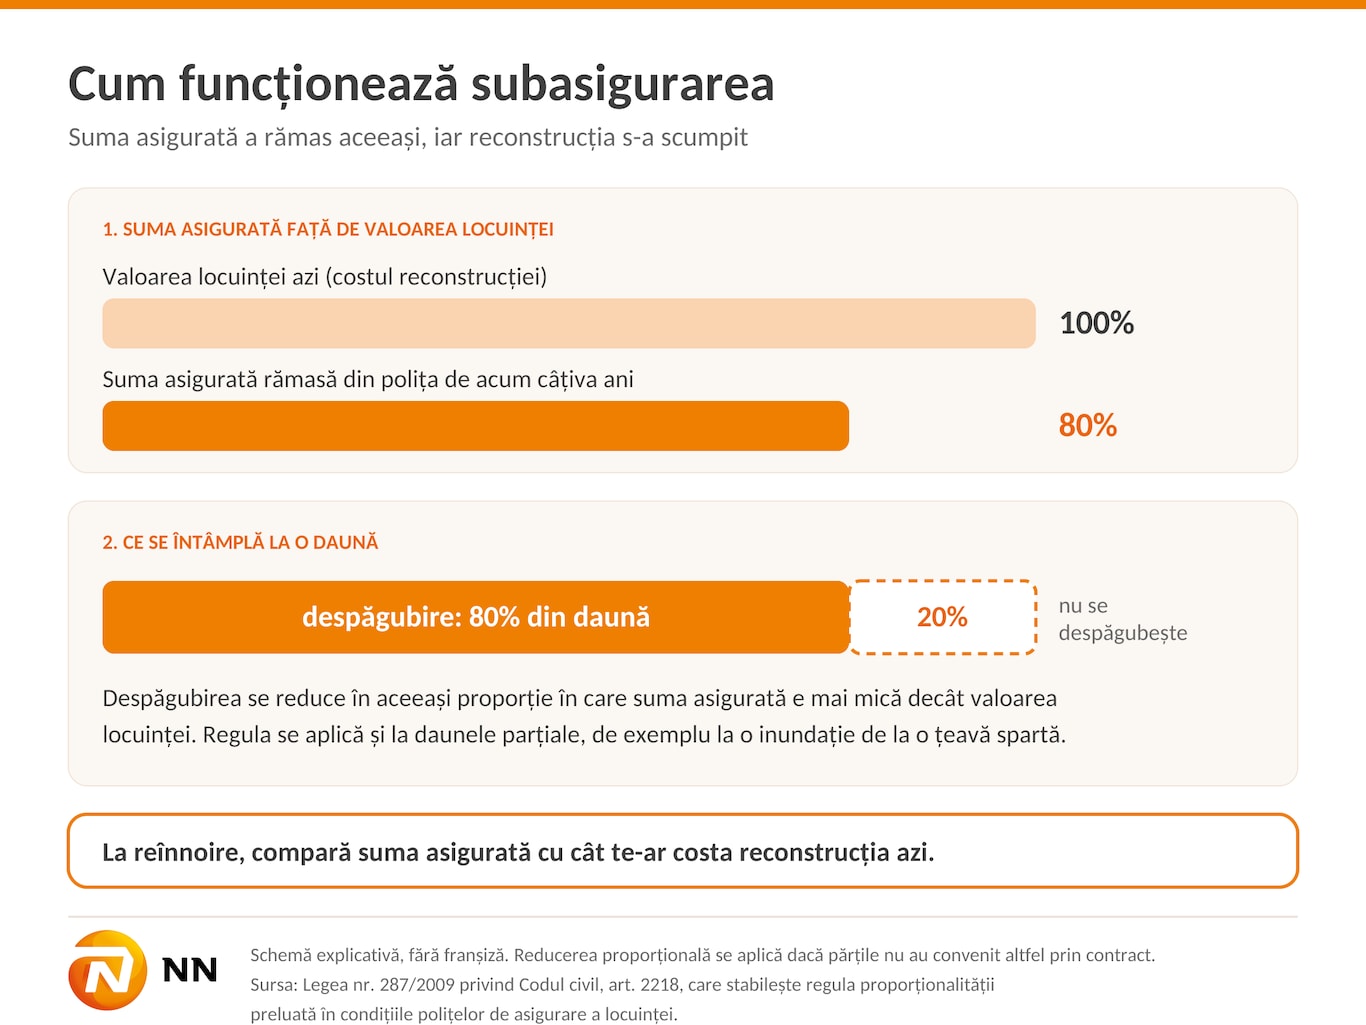
Dacă ai păstrat aceeași sumă asigurată de câțiva ani, iar între timp ai renovat sau materialele și manopera s-au scumpit, la o daună despăgubirea se poate reduce proporțional.
Mai jos afli ce poți modifica în poliță, cum stabilești suma asigurată și ce poți ajusta dacă bugetul e mai strâns anul acesta.
Ce vei afla din acest articol:
- Reînnoirea înseamnă o poliță nouă, în care poți actualiza suma asigurată și opțiunile.
- O sumă asigurată mai mică decât valoarea locuinței poate reduce proporțional despăgubirea.
- Terenul nu intră în suma asigurată, iar renovările cresc valoarea clădirii.
- Polița nouă te acoperă abia după plata primei, așa că e bine să o reînnoiești la timp.
Merită să reînnoiești asigurarea de locuință dacă nu ai avut nicio daună?
Da, pentru că asigurarea acoperă evenimente pe care nu le poți anticipa de la un an la altul, cum sunt un incendiu, o țeavă spartă la vecinul de deasupra sau o furtună care îți avariază acoperișul. Prima plătită într-un an fără daune ți-a acoperit locuința tot anul, iar polița nouă face același lucru pentru anul care urmează.

Ce acoperă polița facultativă în plus față de PAD?
PAD, polița obligatorie în conformitate cu prevederile Legii nr. 260/2008 privind asigurarea obligatorie a locuințelor împotriva cutremurelor, alunecărilor de teren și inundațiilor, acoperă locuința doar la aceste trei riscuri. Suma asigurată e fixă: 100.000 de lei pentru locuințele de tip A și 50.000 de lei pentru cele de tip B.
Polița facultativă acoperă și incendiul, explozia, inundații provocate de instalații, furtuna, grindina sau furtul, în limitele din contract, iar suma asigurată o alegi în funcție de valoarea locuinței. Dacă renunți la ea, rămâi doar cu acoperirea din PAD.
De ce contează să nu întrerupi asigurarea?
Polița nouă îți acoperă locuința de la data menționată în ea, dar, dacă nu s-a convenit altfel cu asigurătorul, acoperirea nu poate începe mai devreme de ora 00:00 a zilei următoare celei în care ai plătit prima de asigurare sau prima rată. Dacă între expirarea poliței vechi și intrarea în vigoare a celei noi există o pauză, în această perioadă locuința nu este acoperită.
Dacă ai cumpărat locuința cu un credit ipotecar, polița facultativă e cesionată băncii, iar reînnoirea la timp face parte din obligațiile aferente contractului de credit.
👉 Cele mai frecvente daune la locuință vin de la instalațiile din casă, de la o țeavă spartă sau de la un robinet defect. Ce arată datele despre aceste daune, dar și despre furtuni și incendii, afli din articolul despre riscurile pentru locuință în 2025-2026 și cum te poți proteja.
Ce poți modifica la reînnoirea poliței de locuință?
La reînnoire poți cere asigurătorului o ofertă cu altă sumă asigurată pentru clădire, cu o altă limită pentru bunuri, cu anexele trecute în poliță și cu opțiunile de care ai nevoie acum. Polița nouă se emite pe baza datelor pe care le declari, așa că orice schimbare a locuinței trebuie să apară în ea.
Suma asigurată a clădirii: cum eviți subasigurarea
Subasigurarea înseamnă că suma din poliță este mai mică decât valoarea locuinței în momentul daunei. Într-o astfel de situație, dacă nu s-a convenit altfel, despăgubirea se poate reduce proporțional cu raportul dintre suma asigurată și valoarea locuinței. Această regulă poate fi aplicată și daunelor parțiale, de exemplu unui incendiu care afectează doar bucătăria, ținând cont de condițiile contractuale și de excepțiile prevăzute în acestea. Pentru această situație, Codul civil prevede, la art. 2218, că despăgubirea se reduce în proporția dintre suma asigurată și valoarea locuinței, dacă în contract nu s-a convenit altfel. De aceea, regula apare și în condițiile polițelor de locuință și se aplică inclusiv la daunele parțiale, de exemplu la un incendiu care afectează doar bucătăria.
Dacă suma asigurată a rămas aceeași de câțiva ani, compar-o cu cât te-ar costa acum reconstrucția, pentru că materialele, manopera și finisajele e posibil să se fi scumpit între timp.
Bunurile din casă: electrocasnice, electronice și mobilier nou
Bunurile din casă se asigură separat de clădire, cu o limită pe care o alegi. Dacă ai cumpărat în ultimul an electrocasnice, un televizor, un laptop sau mobilier nou, verifică dacă limita din poliță le mai acoperă valoarea.
Unele polițe au și limite pe categorii, de exemplu pentru obiectele de valoare sau pentru echipamentele sportive, așa că e bine să le citești înainte de reînnoire.
Anexele: garajul, magazia, gardul sau piscina
Garajul, magazia, șopronul, gardul sau piscina pot intra în poliță ca anexe ale locuinței. Verifică ce anexe apar în poliță și ce limită de despăgubire au, iar dacă ai construit sau ai renovat o anexă, cere să fie trecută în polița nouă, cu valoarea ei.
Opțiunile: răspundere civilă față de vecini și avarii la instalații
Răspunderea civilă față de terți acoperă prejudiciile pe care le produci altora, de exemplu dacă inunzi apartamentul vecinului de dedesubt. Unele polițe oferă și o opțiune pentru avarii accidentale ale instalațiilor și fenomene electrice, care acoperă, în limitele din contract, centrala termică, instalația de gaze sau aparatele electrice.
Dacă te-ai mutat la bloc, ai montat o centrală nouă sau ai mai multe aparate electrice în casă, discută la reînnoire dacă aceste opțiuni ți se potrivesc.
👉 Într-o ofertă de asigurare apar termeni precum limita de despăgubire, franșiza sau prim riscul. În ghidul asigurării de locuință NN găsești ce înseamnă fiecare, explicat cu exemple din viața de zi cu zi.
Cât de mare ar trebui să fie suma asigurată pentru un apartament sau o casă?
Suma asigurată trebuie să reflecte valoarea locuinței pe baza pe care o alegi în poliță: costul de reconstrucție la prețurile de acum, prețul de pe piața locală sau valoarea dintr-un raport de evaluare. În toate cazurile, terenul nu se include, iar renovările și anexele se adaugă la valoarea clădirii.
| Ce asiguri | Cum stabilești valoarea | Greșeală de evitat |
| Clădirea | Costul de reconstrucție la prețurile actuale, prețul de pe piața locală sau valoarea din raportul de evaluare | Păstrezi suma de acum câțiva ani, deși costurile au crescut |
| Terenul | Nu se include în suma asigurată a casei | Asiguri prețul întreg al casei, cu tot cu teren |
| Renovările și finisajele | Adaugi valoarea lucrărilor, pe baza facturilor sau a devizelor | Nu anunți asigurătorul după renovare |
| Bunurile din casă | Aduni valoarea electrocasnicelor, a electronicelor și a mobilierului | Păstrezi o limită care nu mai acoperă bunurile cumpărate recent |
| Anexele | Le treci în poliță, cu valoarea lor | Presupui că sunt acoperite integral, fără să verifici limita |
👉 După ce ai actualizat suma asigurată, poți vedea cam cât ar costa noua poliță. Calculatorul de asigurare a locuinței NN îți dă o estimare a primei după județ, structura clădirii și anul construcției.
Te gândești să renunți din cauza costului? Ce poți ajusta mai întâi
Înainte să renunți la polița facultativă, uită-te la ce poți ajusta în ea: păstrezi acoperirea clădirii și modifici limita pentru bunuri sau opțiunile de care nu mai ai nevoie. Suma asigurată a clădirii e ultima pe care să o scazi, pentru că o sumă prea mică poate reduce despăgubirea.
Câteva lucruri de verificat pentru a adapta polița și plata ei la bugetul tău:
- limita pentru bunuri: alegi o limită potrivită cu bunurile pe care le ai acum;
- opțiunile: păstrezi doar opțiunile de care ai nevoie, de exemplu răspunderea civilă dacă locuiești la bloc;
- plata în rate: întrebi dacă prima se poate plăti în rate pe parcursul anului;
- oferta de reînnoire: o compari cu polița de anul trecut și ceri explicații pentru diferențe.
Cu un buget mai mic, combinația de bază rămâne PAD, obligatorie prin lege, și polița facultativă pentru clădire, cu o sumă asigurată corectă. La încheierea noii polițe, alegi opțiunile suplimentare în funcție de nevoile și bugetul tău; condițiile NN prevăd că acestea pot fi achiziționate doar la încheierea contractului.
Cum îți reînnoiești Asigurarea de Locuință NN?
Asigurarea de Locuință NN, oferită de NN Asigurări S.A., se încheie pe o perioadă de 12 luni și se reînnoiește printr-o poliță nouă, după plata primei sau a primei rate. Oferta de reînnoire se face pe baza datelor despre locuință pe care le-ai declarat, așa că e momentul să le actualizezi, iar modificările din timpul anului se fac prin act adițional.
Polița acoperă 24 de evenimente, printre care incendiul, furtuna, grindina, inundația de la instalații sau de la vecini și furtul. Anexele care nu sunt menționate expres în poliță, cum sunt garajul, magazia sau piscina, au o limită de despăgubire de până la 30% din suma asigurată a locuinței.
Ca opțiuni, alegi la încheierea poliței asigurarea bunurilor din casă, cu o limită de 5.000, 10.000 sau 20.000 de euro, răspunderea civilă față de terți, de 1.500, 3.000 sau 5.000 de euro, și avariile accidentale ale instalațiilor și fenomenele electrice, cu o limită de 1.000 de euro. Dacă după un eveniment acoperit nu mai poți locui în casă, asigurarea plătește până la 5 zile de cazare la hotel și până la 3 luni de chirie, în limitele prevăzute de condițiile contractuale.
NN este prezent în România din 1997, ca prima companie internațională de asigurări de viață de pe piața locală, și oferă asigurări de locuință din 2020. Are peste 29 de ani de experiență în România, peste 1.700 de consultanți și 2,4 milioane de clienți și face parte din NN Group, grup financiar internațional prezent în 10 țări, listat pe Euronext.
Ca să-ți actualizezi polița, completezi formularul de contact, iar un consultant NN te sună. Pregătește anul construcției, suprafața locuinței, informațiile despre renovări și polița PAD activă, pentru că asigurarea facultativă NN se încheie pentru locuințe care au PAD. Consultantul pregătește documentele și te ghidează online, iar polița nouă o primești pe e-mail.
Întrebări frecvente despre reînnoirea asigurării de locuință
Poți schimba suma asigurată doar la reînnoire sau și în timpul anului?
O poți schimba și în timpul anului, printr-un act adițional la poliță, semnat de tine și de asigurător. La reînnoire, schimbarea e mai simplă, pentru că se emite oricum o poliță nouă, pe baza datelor actualizate.
Dacă ai renovat apartamentul, cum transmiți noua valoare?
Anunți asigurătorul că ai făcut lucrări și ceri actualizarea sumei asigurate, la reînnoire sau prin act adițional. Păstrează facturile și devizele lucrărilor, pentru că te ajută să justifici noua valoare și să o documentezi în caz de daună.
Suma asigurată pentru apartament trebuie să fie egală cu prețul de vânzare?
Nu neapărat. Prețul de vânzare include și valoarea terenului sau a cotei de teren, precum și zona în care se află locuința, iar terenul nu se asigură. Suma asigurată o stabilești după baza aleasă în poliță: costul de reconstrucție, prețul de pe piața locală fără teren sau valoarea din raportul de evaluare.
Ce se întâmplă dacă reînnoiești polița facultativă după ce a expirat?
Acoperirea începe la data menționată în poliță, dar nu mai devreme de ziua următoare a plății primei, dacă nu ai stabilit altfel cu asigurătorul. De aceea, este important să eviți o pauză între polițe: dacă cea veche expiră înainte ca noua poliță să intre în vigoare, în acel interval locuința nu este acoperită. Dacă polița e cesionată băncii, banca te anunță în scris cu cel puțin 15 zile înainte de expirare și, dacă nu o reînnoiești, poate încheia una în numele tău, pe costul tău, pentru cel mult un an, potrivit Ordonanței de urgență a Guvernului nr. 52/2016 privind contractele de credit oferite consumatorilor pentru bunuri imobile.
Trebuie să reînnoiești și polița PAD?
Da. PAD se încheie tot pe un an și se reînnoiește separat de polița facultativă. Verifică data de expirare a ambelor polițe și, dacă se poate, aliniază-le, ca să le reînnoiești în aceeași perioadă. Fără să ai polița PAD activată, nu poți reînnoi asigurarea facultativă de locuință.
Reînnoirea durează câteva minute, iar verificarea cifrelor din poliță încă puțin. Cu suma asigurată actualizată și cu renovările, bunurile noi și anexele trecute în poliță, contractul descrie corect locuința pe care o ai azi.
Disclaimer: Informațiile din acest articol au caracter informativ și nu reprezintă o ofertă sau o consiliere personalizată. Condițiile de acoperire sunt cele din contractul de asigurare.
Sursă foto: NN Brand Portal
Bibliografie:
- Portalul legislativ al Ministerului Justiției, Legea nr. 287/2009 privind Codul civil, republicată, accesat pe 29.10.2026;
- Portalul legislativ al Ministerului Justiției, Legea nr. 260/2008 privind asigurarea obligatorie a locuințelor împotriva cutremurelor, alunecărilor de teren și inundațiilor, republicată, accesat pe 29.10.2026;
- Portalul legislativ al Ministerului Justiției, Ordonanța de urgență a Guvernului nr. 52/2016 privind contractele de credit oferite consumatorilor pentru bunuri imobile, accesat pe 29.10.2026.