Deductibilitatea fiscală la Pilonul 3 înseamnă că suma pe care o plătești la pensia facultativă se scade din baza de calcul a impozitului pe venit, în limita echivalentului în lei a 400 de euro pe an. Dacă ești salariat și contribui cu 200 de lei într-o lună, impozitul pe venit din luna respectivă scade, simplificat, cu aproximativ 20 de lei, iar cei 200 de lei rămân integral în contul tău de Pilon 3. Acest lucru se întâmplă în fiecare an până inclusiv în luna în care se atinge plafonul anual de deductibilitate fiscală, adică 10 luni, dacă luăm în considerare exemplul cu un curs valutar de 5 lei/eur, iar 400 eur/an înseamnă 2.000 lei/an.
Angajatorul are un plafon separat, tot de 400 de euro pe an, pentru contribuțiile pe care le plătește el pentru tine.
Mai jos găsești cine poate aplica deducerea, ce documente duci la angajator, cât economisești concret și cum au evoluat fondurile NN de Pilon 3 în timp.
Ce vei afla din acest articol:
- Contribuția ta la Pilonul 3 se scade din baza impozabilă, în limita a 400 de euro pe an.
- La 200 de lei plătiți într-o lună, impozitul scade cu aproximativ 20 de lei, câștigul de 20 lei se reflectă direct în salariul tău net până inclusiv în luna din an în care se atinge plafonul anual de deductibilitate fiscală.
- Angajatorul are un plafon separat, tot de 400 de euro pe an pentru fiecare angajat.
- La PFA în sistem real contribuția se deduce, la normă de venit nu se deduce separat.
Cum funcționează deductibilitatea fiscală la Pilonul 3?
Contribuțiile la Pilonul 3 beneficiază, în condițiile prevăzute de Codul fiscal actual, de facilități fiscale în limita echivalentului în lei a 400 de euro pe an pentru angajat și angajator. Pentru un angajat care își plătește contribuția din veniturile proprii, suma respectivă poate fi dedusă din baza de calcul a impozitului pe veniturile salariale sau asimilate acestora, la funcția de bază, în limita acestui plafon anual. Practic, contribuția nu reprezintă o sumă pe care participantul o primește înapoi, ci poate conduce la plata unui impozit mai mic pe venitul realizat din salarii, în condițiile legii.
Separat, angajatorul poate contribui la Pilonul 3 pentru angajații săi, ca beneficiu extrasalarial. Aceste contribuții pot beneficia de tratament fiscal favorabil în limita echivalentului a 400 de euro pe an pentru fiecare angajat și cu respectarea celorlalte limite și condiții prevăzute de Codul fiscal aplicabil la data plății, inclusiv plafonul aplicabil beneficiilor extrasalariale. Cele două plafoane de 400 euro/an sunt distincte: unul se referă la contribuțiile suportate de angajat, iar celălalt la cele suportate de angajator.
Pentru persoanele care obțin venituri din activități independente și își determină venitul net anual în sistem real, contribuțiile proprii la Pilonul 3 sunt cheltuieli deductibile limitat, tot până la echivalentul în lei a 400 de euro anual. Și în acest caz, mecanismul înseamnă reducerea venitului net anual impozabil și, implicit, a impozitului datorat, nu rambursarea unei sume de către fondul de pensii.
👉 Abia acum te uiți la Pilonul 3? Merită să înțelegi întâi tot parcursul unei pensii facultative, de la primele contribuții până la retragerea banilor. Găsești pașii explicați pe rând în ghidul complet despre Pilonul 3 de pensii.
Cu NN este mai ușor să iei decizii informate pentru mixul tău financiar!
Completează formularul de contact pentru Pilonul 3 de la NN!
Cine poate deduce contribuția la Pilonul 3?
Dreptul de a participa la Pilonul III și dreptul de a beneficia de deductibilitate fiscală sunt două lucruri distincte. În România, pot participa la un fond de pensii facultative, în condițiile legii, salariații, persoanele care desfășoară activități independente, precum și alte persoane care realizează venituri legale din activități profesionale sau agricole. În cazul salariaților, contribuțiile suportate individual pot fi deduse din baza de calcul a impozitului pe venit, în limita echivalentului a 400 de euro pe an, prin angajatorul la care se află funcția de bază.
Persoanele cu activități independente: sistem real sau normă de venit
Pentru persoanele care desfășoară activități independente, deductibilitatea contribuțiilor la Pilonul III, în limita aceluiași plafon anual, se aplică atunci când venitul net este determinat în sistem real, pe baza veniturilor și cheltuielilor efective. Prin urmare, persoanele impozitate pe baza unei norme de venit nu pot scădea separat contribuția la Pilonul III din baza impozabilă cât timp utilizează acest regim de impunere.
Veniturile din drepturi de autor: cota forfetară de 40% sau sistem real
În cazul unei persoane remunerate exclusiv din drepturi de autor, răspunsul depinde de regimul fiscal ales. Dacă venitul net este determinat prin aplicarea cotei forfetare de cheltuieli de 40%, contribuția individuală la Pilonul III nu se deduce separat. Dacă persoana optează, în condițiile Codului fiscal, pentru determinarea venitului net în sistem real, contribuția la Pilonul III poate fi inclusă între cheltuielile deductibile, în limita echivalentului a 400 de euro pe an.
Tabelul de mai jos arată, pe scurt, dacă îți poți deduce contribuția proprie în funcție de felul în care îți obții și îți impozitezi venitul.
| Situația ta | Contribuția proprie se deduce? |
| Salariat, la funcția de bază | Da, prin angajator, până la echivalentul a 400 de euro pe an |
| Activități independente, venit net în sistem real | Da, ca cheltuială deductibilă limitat, până la 400 de euro pe an |
| Activități independente, impozitate pe normă de venit | Nu, cât timp folosești acest regim fiscal |
| Drepturi de autor, cu cota forfetară de 40% | Nu, cât timp folosești acest regim fiscal |
| Drepturi de autor, cu venitul net în sistem real | Da, între cheltuielile deductibile, până la 400 de euro pe an |
👉 Lucrezi pe cont propriu și nu știi sigur ce regim fiscal ți se aplică? Pentru PFA, antreprenori și freelanceri, Pilonul 3 are câteva particularități la contribuții și la deducere. Le găsești explicate în articolul despre pensia privată facultativă pentru antreprenori și PFA.
Ce acte duci la angajator pentru deducere?
După aderarea la un fond de pensii Pilon III, angajatul transmite angajatorului la care are funcția de bază documentele necesare pentru aplicarea deducerii fiscale. Dacă își plătește singur contribuția, va prezenta documentul care atestă participarea la fond și documentele justificative privind contribuțiile plătite; deducerea se aplică pentru luna în care a fost efectuată plata, în limita plafonului anual prevăzut de lege. Dacă plata contribuției este reținută și virată direct de angajator, prin fluturașul lunar de salariu, nu mai este necesar ca angajatul să transmită lunar dovada plății, aceasta fiind deja disponibilă angajatorului.
Cât economisești la impozit cu 200 de lei pe lună?
Dacă un angajat contribuie cu 200 de lei pe lună la Pilonul III și îndeplinește condițiile pentru aplicarea facilității fiscale, suma plătită poate fi scăzută din baza de calcul a impozitului pe venit, în limita echivalentului în lei a 400 de euro pe an. La o cotă de impozit pe venit de 10%, o contribuție deductibilă de 200 de lei într-o anumită lună înseamnă, simplificat, un impozit pe venit mai mic cu aproximativ 20 de lei pentru luna respectivă și, implicit, un salariu net mai mare cu aceeași sumă. Acest lucru se întâmplă în fiecare an până inclusiv în luna în care se atinge plafonul anual de deductibilitate fiscală, adică timp de 10 luni, dacă luăm în considerare exemplul cu un curs valutar de 5 lei/eur, iar 400 eur/an înseamnă 2.000 lei/an.
Prin urmare, angajatul nu „primește înapoi” 175 sau 200 de lei și nici fondul de pensii nu îi rambursează bani. Dacă, de exemplu, suma luată în calcul ca deductibilă într-o lună ar fi 175 de lei, ca să fie în interiorul plafonului anual de deductibilitate fiscala și să acopere integral toate cele 12 luni din an, atunci avantajul fiscal ar fi de aproximativ 17,5 lei, reprezentând impozitul de 10% care nu mai este datorat pentru acea parte din venit. Contribuția de 200 de lei rămâne integral în contul individual de Pilon III al participantului.
Plafonul de 400 de euro este unul anual, nu un plafon lunar fix. Angajatorul urmărește pe parcursul anului contribuțiile pentru care a acordat deducerea și aplică facilitatea numai până la atingerea plafonului legal, echivalentul în euro fiind verificat conform cursului leu/euro comunicat de BNR, în vigoare în ultima zi a lunii pentru care se plătesc drepturile salariale.
Câți participanți sunt la fondurile de pensii facultative NN Optim și NN Activ și cu cât se poate contribui?
Conform celor mai recente date publicate de ASF pentru iulie 2026¹, Fondul de Pensii Facultative NN Activ avea 100.343 de participanți, iar Fondul de Pensii Facultative NN Optim avea 305.978 de participanți.
Care este contribuția minimă la fondurile NN?
Conform Prospectelor fondurilor de pensii facultative NN Optim și NN Activ, contribuția minimă la aceste fonduri este de 45 de lei pe lună,.
Care este contribuția maximă la Pilonul 3?
Conform legislației privind pensiile facultative, contribuția la Pilonul III poate reprezenta cel mult 15% din venitul salarial brut lunar sau din venitul asimilat acestuia.
Cât contribuie în medie participanții NN?
Conform celor mai recente date ASF pentru iulie 2026², contribuția medie a fost de 197,77 lei/participant pentru NN Optim și de 216,11 lei/participant pentru NN Activ.
Ține pasul Pilonul 3 cu inflația pe termen lung?
Pilonul III este un instrument de economisire voluntară pentru pensie, cu un orizont investițional pe termen lung și este relevant ca performanța să fie analizată pe perioade comparabile cu acest obiectiv. Conform calculelor NN în baza datelor oficiale ASF⁷, de la lansarea fondurilor și până la finalul lunii iunie 2026, randamentul mediu anualizat a fost de 7,45% pentru NN Optim și 8,19% pentru NN Activ, comparativ cu o inflație medie anualizată de 4,94% în aceeași perioadă. Evoluțiile istorice ale fondurilor și ale piețelor financiare nu garantează însă rezultate similare pentru viitor.
Cât ai fi putut acumula în 19 ani cu 200 de lei pe lună?
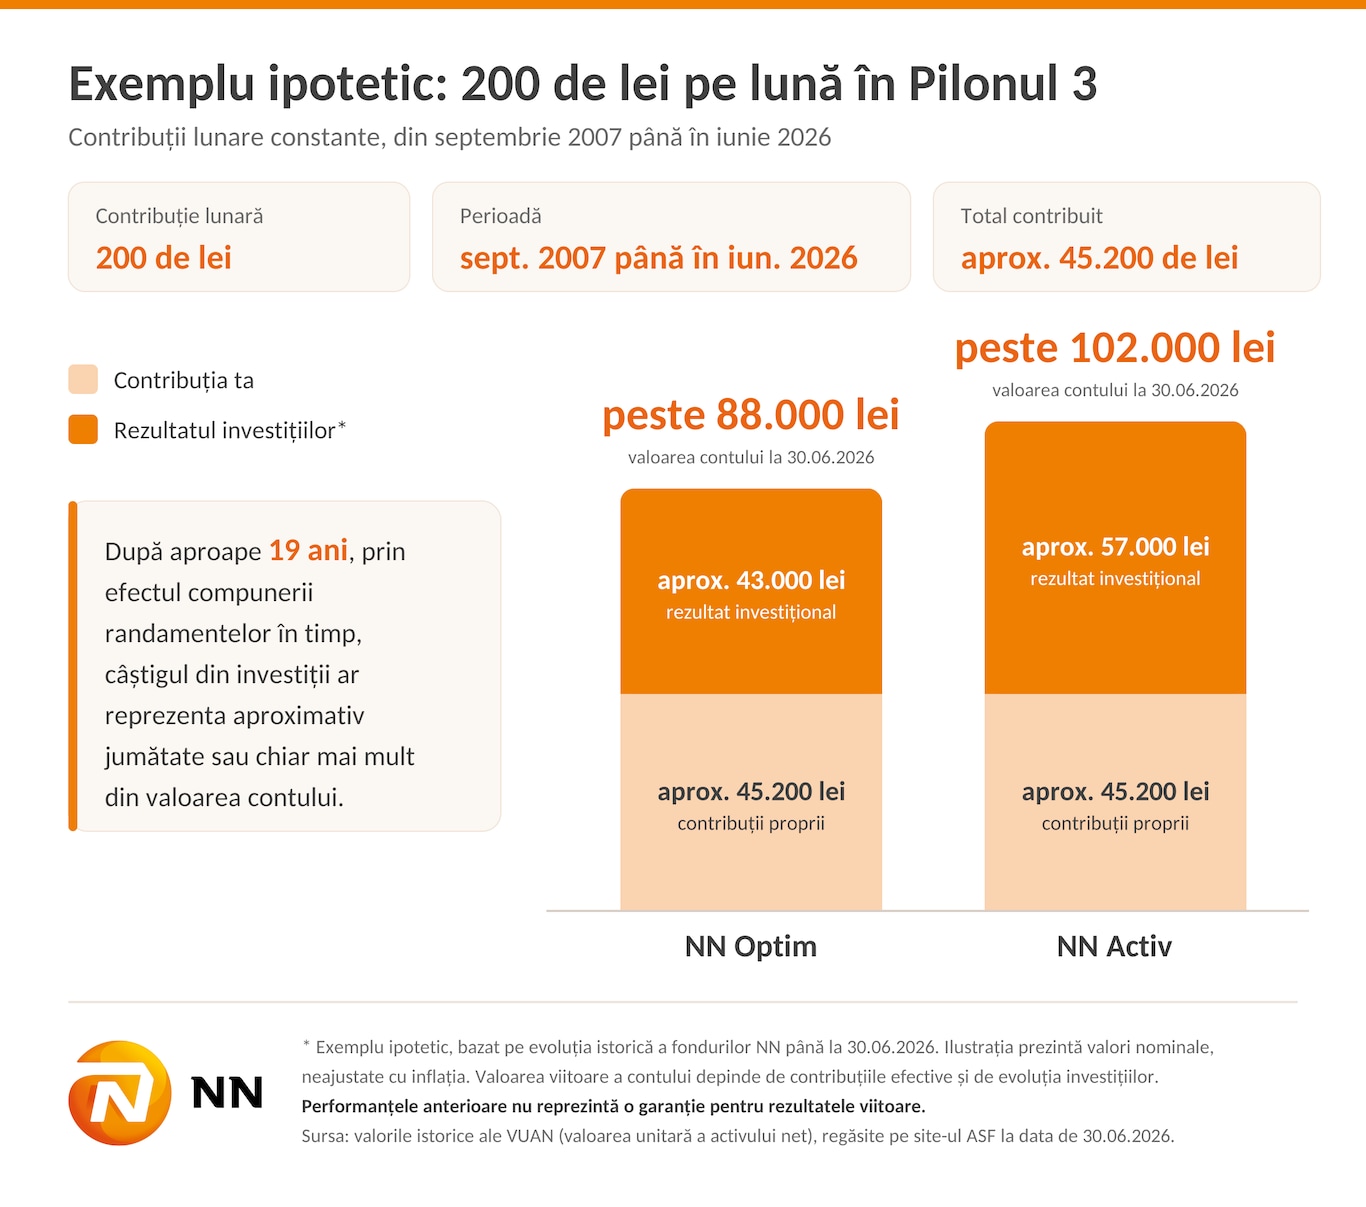
Dacă o persoană ar fi contribuit constant cu 200 de lei pe lună din septembrie 2007 până în iunie 2026, ar fi depus în total aproximativ 45.200 de lei. Pe baza evoluției istorice a unităților de fond, la finalul lunii iunie 2026 contul său ar fi avut o valoare de peste 88.000 de lei în NN Optim și de peste 102.000 de lei în NN Activ. Diferența față de contribuțiile efectiv plătite, aproximativ 43.000 de lei în NN Optim, respectiv 57.000 de lei în NN Activ, ar proveni din rezultatul investițional acumulat în această perioadă.
Pentru a spune însă exact cât din acest câștig reprezintă un câștig real peste inflație, este necesar un calcul separat, care să țină cont de momentul fiecărei contribuții și de evoluția inflației pe întreaga perioadă; simpla comparație între suma depusă și valoarea actuală a contului nu este suficientă. La fel, suma pe care participantul o va avea efectiv disponibilă la momentul pensionării nu poate fi cunoscută astăzi: aceasta va depinde de contribuțiile viitoare și de evoluția investițiilor până la acel moment.
Exemplul arată efectul acumulării pe termen lung: după aproape 19 ani, din septembrie 2007 până în iunie 2026, randamentul investițiilor ar reprezenta aproximativ jumătate sau chiar mai mult din valoarea contului. De asemenea, o contribuție lunară mai mare ar conduce, în general, la o valoare finală mai ridicată a contului. Valorile prezentate sunt exprimate nominal și nu sunt ajustate cu inflația, ceea ce înseamnă că puterea de cumpărare a sumei acumulate poate fi diferită în viitor. Performanțele anterioare nu reprezintă o garanție pentru rezultatele viitoare.
👉 Pe un orizont de aproape 19 ani, diferența dintre cele două fonduri vine din gradul lor de risc și strategia de investiții. Ca să alegi fondul potrivit pentru vârsta și planurile tale, vezi comparația din articolul NN Activ sau NN Optim: cum alegi fondul de pensii facultative potrivit pentru tine.
Cum aderi la Pilonul 3 la NN?
La NN poți adera la Pilonul III prin intermediul unui agent de marketing NN, inclusiv prin fluxul online, și poti alege între două fonduri: NN Activ, cu investiții dinamice și un grad de risc ridicat, și NN Optim, cu investiții echilibrate și un grad de risc mediu.
NN este prezent în România din 1997 și administrează fonduri de pensii facultative din 2007. Cu peste 29 de ani de experiență pe piața locală și 2,3 milioane de clienți, NN face parte din NN Group, grup financiar internațional listat pe Euronext.
Contribuția lunară pornește de la 45 de lei și o poți plăti din aplicația NN Direct, prin internet banking sau cash la unitățile BRD. Poți suspenda contribuțiile când apar alte priorități și le poți relua când ești pregătit.
Alegerea dintre NN Activ și NN Optim poate ține cont de perioada rămasă până la pensionare, de profilul tău de risc și de toleranța la fluctuațiile piețelor financiare. Ca să faci alegerea cu cineva alături, un agent de marketing NN îți explică opțiunile și te ajută cu actele de aderare.
Ce faci concret ca să beneficiezi de deducere?
Ca să beneficiezi de deducere, ai nevoie de un regim de impozitare care o permite, de aderarea la un fond de pensii facultative și de documentele care dovedesc plata contribuțiilor.
- Verifică cum îți este impozitat venitul. Deducerea se aplică la salariu, prin angajatorul la care ai funcția de bază, dar și la activitățile independente în care venitul net anual este determinat în sistem real, prin declarația unică anuală depusă în nume propriu.
- Alege fondul și aderă. Poți adera cu ajutorul unui agent de marketing NN, inclusiv prin flux online.
- Transmite documentele angajatorului. Dacă plătești singur contribuția, duci documentul care atestă participarea la fond și dovezile de plată. Dacă angajatorul reține și virează contribuția, dovada plății o are deja.
- Urmărește plafonul anual. Deducerea se aplică până la echivalentul a 400 de euro pe an, iar contribuțiile peste plafon rămân în contul tău, fără să mai reducă impozitul.
- La activitățile independente în sistem real, trece contribuția între cheltuielile deductibile, în limita aceluiași plafon de 400 de euro pe an.
Știi deja ce regim fiscal ai și ce acte îți trebuie? Aderarea online durează mai puțin de 10 minute după ce completezi formularul de contact, iar actul de aderare îl predai apoi angajatorului.
Un impozit mai mic acum, un cont care se construiește în timp
Deducerea la Pilonul 3 îți scade impozitul pe venit în lunile în care contribui, în limita a 400 de euro pe an, iar banii rămân integral în contul tău. Pe termen lung, valoarea contului depinde de contribuțiile tale și de evoluția investițiilor. Cu documentele predate angajatorului și un fond ales pe profilul tău, rămâne să contribui constant, în ritmul bugetului tău.
Întrebări frecvente despre deductibilitatea Pilonului 3
Ce se întâmplă cu contribuțiile care depășesc plafonul de 400 de euro?
Sumele peste plafonul anual nu mai reduc impozitul pe venit. Ele rămân în contul tău, sunt administrate în continuare de fond și se adaugă la suma disponibilă la pensionare.
Pierd deducerea dacă îmi schimb locul de muncă?
Nu. Contul de Pilon 3 rămâne al tău, iar deducerea se aplică în continuare prin angajatorul la care ai funcția de bază, în limitele legale.
Mai beneficiez de deducere dacă suspend contribuțiile?
Deducerea se aplică pentru luna în care ai plătit contribuția, deci în lunile de pauză nu ai ce deduce. Când reiei plățile, deducerea se aplică din nou, în limita plafonului anual.
Pot contribui la Pilonul 3 și după 60 de ani?
Da. Poți continua să alimentezi contul de pensie facultativă și după împlinirea vârstei de 60 de ani dacă îndeplinești condițiile de eligibilitate, fără restricții legate de vârstă.
Unde văd contribuțiile pe care le-am plătit la Pilonul 3?
În aplicația NN Direct vezi oricând valoarea contului, contribuțiile efectuate și evoluția investițiilor.
Disclaimer: Informațiile cuprinse în acest material au exclusiv scop de informare și nu reprezintă o ofertă. De asemenea, nu reprezintă o consiliere personalizată cu privire la investiții și nici o consiliere fiscală sau juridică. Părțile terțe nu pot dobândi niciun fel de drepturi prin intermediul acestui document. Toate informațiile conținute în acest document au fost compilate din sursele citate, considerate a fi de încredere în momentul în care au fost obținute. Cu toate acestea, datele, informațiile și/sau comentariile prezentate sunt pur orientative. Conținutul acestui document este proprietatea NN. Comunicarea publică, redistribuirea, reproducerea, difuzarea, transmiterea, transferarea acestui material sunt interzise fără acordul scris în prealabil al NN.
Sursă foto: NN Brand Portal
Bibliografie:
- Agenția Națională de Administrare Fiscală (ANAF), Codul fiscal din 8 septembrie 2015 (Legea nr. 227/2015), forma consolidată, accesat pe 06.10.2026;
- ¹ Autoritatea de Supraveghere Financiară (ASF), Date statistice fonduri de pensii, Pilonul III, participanți, accesat pe 06.10.2026;
- ² Autoritatea de Supraveghere Financiară (ASF), Date statistice fonduri de pensii, Pilonul III, contribuția medie pe participant, accesat pe 06.10.2026;
- ³ Comisia Națională de Strategie și Prognoză (CNSP), Rata inflației pentru fondurile de pensii administrate privat, accesat pe 06.10.2026;
- ⁴ Autoritatea de Supraveghere Financiară (ASF), Date statistice fonduri de pensii, rate de rentabilitate fonduri, accesat pe 06.10.2026;
- ⁵ Autoritatea de Supraveghere Financiară (ASF), Date statistice fonduri de pensii, Pilonul III, valoarea unitară a activului net, accesat pe 06.10.2026;
- ⁶ Institutul Național de Statistică (INS), Inflația și evoluția prețurilor de consum: iunie 2026, comunicat de presă nr. 176 din 13 iulie 2026, accesat pe 06.10.2026;
- ⁷ Autoritatea de Supraveghere Financiară (ASF), Date statistice fonduri de pensii, 2.3 Pilon III Valoarea Unitară a Activului Net, lei, accesat pe 06.10.2026.